开云体育(中国)官方网站裁人事件并未因通报和致歉而平息-kaiyun体育全站云开app入口IOS/安卓全站最新版下载
发布日期:2026-11-20 05:44 点击次数:140

本站 陆雯燕
8月,车灯龙头星宇股份(601799.SH)因批量解雇107名应届生激发繁多社会公论,连带牵出财报数据出错等问题,这场风暴碰巧卡在了公司赴港上市的关节节点上。尽管公司在8月中旬取得港股上市备案见知书,但聆讯日程于今仍无明确排期,已慢于成例申诉节律。二级市集上,星宇股份A股股价较年内高点“腰斩”,逾240亿市值挥发。
负面舆情同步传导至中枢供应链,奔突、世界接踵运转专项访问。港交所上市科也条目星宇股份就群体性劳资纠纷作出补充诠释,大幅举高了公司港股IPO的审核风险。事实上,这并非单一事件,劳务布置比例超标、隆重职工大限制置换外包等用工合规问题已在招股书中融合浮现。
磋商面上,智能汽车照明成为星宇股份的进军增长引擎,其2025年销售额全球第一。但赛说念内卷下,智能汽车照明均价与毛利率仍举座下滑。公司堕入居品结构升级,毛利率左迁的逆境,概述毛利率贯穿三期中报低于20%。本年上半年开云体育(中国)官方网站,星宇股份增收不增利,闭幕了贯穿三年渔利双增的态势。多重压力共振下,公司冲击A+H上市面对严峻挑战。
赴港IPO关节期爆发舆情,A股股价较年内高点“腰斩”
公开而已骄贵,2025年秋招时间,星宇股份招聘了约400名应届生。本年8月8日,在公司约谈下,107名应届生拔除服务协议。彼时,应届生被条目“二选一”:以“个东说念主原因”去职,接管半个月工资赔偿,或转岗坐褥车间活水线,按普工体系从头审定薪酬。
星宇股份“阻挡式”批量解约应届生激发繁多公论。8月25日,常州市东说念主社局通报,星宇股份协商进程中设施通俗生硬,贫窭充分有用相通,形成不良影响,对东说念主力资源总监作出停职处理。
8月27日,星宇股份发布致歉信,后于9月7日发布整改要领。关于料理层的处理,公司总司理周晓萍被扣薪1年,副总司理李树军被调度单干并扣薪6个月,东说念主力资源总监俞志明被免职处理(此前已停职),东说念主力资源部部长李梅被降职调岗。这次批量解约事件严重毁伤公司公信力,激发社会对其招聘践约才智、东说念主力料理程序的全面质疑。
一波未平障碍重重,2025年年报中,星宇股份董事宗子母年级仅差7岁的信息诞妄近期被媒体挖出。星宇股份副董事长、副总司理周宇恒为周晓萍之子,年报中标注的年级为58岁。上交所于9月9日下发监监责任函,处理事由为“就公司关联事项明确监管条目”。
同日,星宇股份发布转换公告,称周宇恒年级信息存在诞妄,其出身于1985年12月。因此,2025年对应年级应为40岁。后续,星宇股份更多财报信息误差被曝光,但公司未作出隆重回复。
本站注释到,星宇股份大限制舆情爆发夹在了港股上市的关节期。8月14日,公司表示完成中国证监会境外上市备案。据了解,本年1月,星宇股份初次向港交所递交上市央求,失效后于7月底再次递交央求材料。
据了解,按港股IPO的成例节律,经常拿到备案后1到2周就能得到港交所聆讯排期。但时于当天,星宇股份的港股上市进度仍未有最新进展。
8月初事件发生于今,星宇股份A股股价从约95元/股回落至72.2元/股,累计跌幅超20%。拉永劫候看,本年以来,公司二级市集的走势早已承压,刻下股价较年内156.43元/股的高点回撤近54%,市值挥发逾240亿元。
批量解约激发四百四病,用工合规“旧账新愁”交汇
本站了解到,裁人事件并未因通报和致歉而平息,部分应届生将材料寄送至港交所,并向世界、奔突等中枢客户反应情况。
9月初,世界中国回复称已第一时候运转专项访问,奔突BOP也默示将进行进一步审查。凭据界面新闻表示,港交所上市科已条目星宇股份就群体性劳资纠纷事项作出补充诠释,重心核查事件是否组成招股书未表示的要紧合规风险。
而已骄贵,星宇股份专注于汽车车灯的打算、建造、制造和销售。公司客户涵盖世界、奔突、良马、丰田、祥瑞汽车、理思汽车、蔚来汽车等多家国表里汽车整车制造企业。
凭据港股招股书,星宇股份过半收入来自前五大客户。关于深绑头部车企的星宇股份而言,两大有名外资车企运转合规审查,重复港交所的上市专项审核,或将影响公司后续供应链相助禀赋,对订单褂讪性及港股上市进度带来显赫的不细目性风险。
事实上,星宇股份用工合规问题并非局限于这次解约风云。其在招股书中承认,公司及部分境内子公司劳务布置职工比例曾向上法定的10%,公司直至本年5月31日才整改合规。
与此同期,星宇股份劳务外包限制在急剧推广。2025年劳务外包总工时1087.42万小时,较2024年863.82万小时增长近26%;同期支付的3.02亿元报恩总额则较2024年的2.44亿元的增长约24%。
与之形成对比的是,隆重职工却在快速大意。其职工总和在2024年大幅增长至10426东说念主,2025年又大幅大意至7532东说念主,一年时候,职工东说念主数就缩减了27.76%,跌至约2020年水平。
深究其职工变动,坐褥东说念主员压降最大,同比减少40.22%至4729东说念主,而时间、财务、料理和行政东说念主员则有不同程度增长。为止本年3月底,星宇股份职工东说念主数7501东说念主,较2025年末减少了31东说念主。
星宇股份还表示,公司未凭据地时势例为职工足额交纳社保及公积金,部分第三方代缴雷同不到位。2023年至2025年及2026年1-3月(下称“诠释注解期”)社保及公积金的交纳差额(包括第三方代理交纳的部分)累计约4亿元。
相较于A股市集,港股对用工合规、劳资关系的疑望更严格,而星宇股份的一系列问题融合裸露了公司合规管控、职工权力保险等层面的科罚失效。
智能车灯以利润换限制,上半年增收不增利
从居品结构来看,2023年至2025年,星宇股份传统业务非智能汽车照明销量从6993.1万件跌至5794.8万件,但营收限制从95.52亿元增长至116.42亿元。2026年一季度,其营收、销量同步大意,分手为25.61亿元、1223.4万件,降幅分手为2.19%、20.72%。诚然诠释注解期内销售均价从136.6元╱件攀升至209.3元╱件,但传统基本盘增长动能走弱的苗头已表示。
在新动力崛起的海浪中,星宇股份鼓舞客户结构转型,智能车灯业务成为公司进军增长引擎。诠释注解期内,非智能汽车照明营收占比从93.2%走低至74.7%,智能汽车照明营收占比则从0.3%普及至19.6%。2026年一季度,智能汽车照明达成营收6.72亿元,是2023年全年的23倍多。按2025年销售额计,星宇股份在全球及中国的智能汽车照明市集均排行第一,在中国的市集份额为28.4%。
但亮眼的市集份额背后,智能车灯赛说念内卷加重,该业务当今还处在以利润换限制的阶段。诠释注解期内,智能汽车照明均价从4141元/件走低至2282.5元/件,2025年一度低至1625.8元/件。相应地,其毛利率从25.1%颠簸走低至20%。
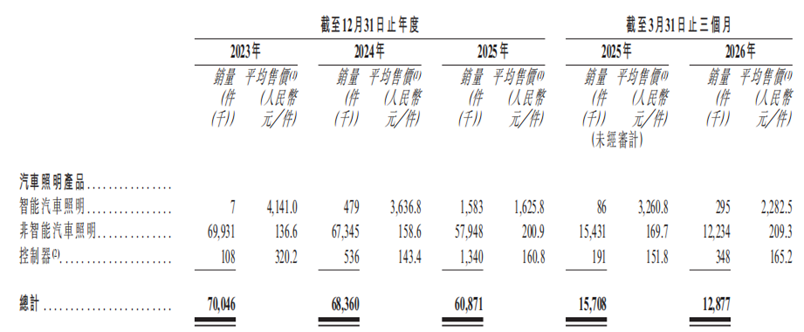
星宇股份默示,2023年智能汽车照明居品平均售价较高,主淌若在居品的建造阶段(量产前),公司将首年产生的研发、测试及样品老本计入价钱,该老本由客户承担。
本站注释到,跟着汽车行业市集竞争日益厉害,整车制造商面对较大的老本竞争压力,手脚汽车零部件制造商,星宇股份则平直碰到上游老本压力的冲击。在居品结构升级、高端业务放量的同期,公司举座盈利水平不升反降。诠释注解期内,其举座毛利率分手为20.5%、19.1%、19.6%、19.3%。
值得一提的是,公司本年上半年举座毛利率为18.76%,同比下落0.51个百分点,诠释第二季度的毛利率株连了上半年发达。自2024年同期以来,星宇股份毛利率已贯穿三期中报低于20%。公司在功绩会上默示,上半年部分派套车型销量不达预期,重复部分原材料价钱高涨等身分,概述导致毛利率承压。
功绩面上,本年上半年,星宇股份堕入增收不增利的逆境。公司达成营收68.84亿元,同比增长1.87%;受卑劣乘用车整车内销不畅、部分派套车型销量不达预期、部分原材料价钱高涨等身分影响,归母净利润同比下落5.26%至6.69亿元,末端了此前营收净利三连涨的态势。同期公司磋商行为现款流净额仅9.91亿元,同比下滑17.3%。(本文首发本站,作家|陆雯燕)